商品を10%値上げしたら、販売数が何%減っても利益を維持できる?
 cri-shiga
「値上げをしたい。でも、お客様が離れて売れる数が減るのが怖い」。価格を見直すとき、気になることの一つではないでしょうか。
ただ、販売数が減ったからといって、必ず利益まで減るわけではありません。大切なのは、値上げによって何が変わり、何が変わらないのかを分けて、会社全体の利益がどう動くかを確かめることです。
中央総研では、その判断に「未来会計図表」を活用しています。費用を変動費と固定費に分け、自社の利益構造を把握したうえで、価格や販売数を変えた場合のシミュレーションを行います。今回は、仮の数字で考えてみます。
まず、費用を変動費と固定費に分ける
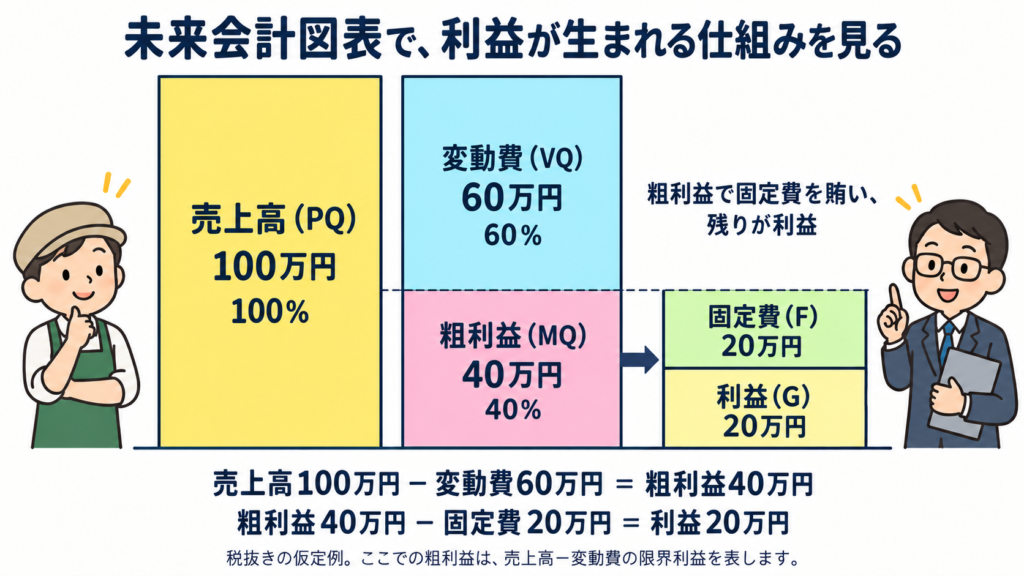
例えば、1個1,000円の商品を月に1,000個販売する会社があるとします。材料や仕入れなど、販売数に応じて増減する費用が1個600円。家賃や人件費など、今回想定する販売数の範囲では総額が変わらない費用が月20万円あるとします。以下はすべて税抜きの仮定例です。
この場合、売上は100万円、変動費は60万円です。差し引いた40万円から固定費20万円を賄い、残った20万円が利益になります。
売上から変動費を引いた金額を、ここでは「限界利益」と呼びます。この関係は、「粗利益と固定費の背比べ」と表すと捉えやすくなります。ただし、会計上の売上総利益と、売上から変動費を引いた限界利益は、常に一致するとは限りません。この記事では計算を分かりやすくするため、限界利益という言葉に揃えます。
売上から変動費を引き、その残りで固定費を賄う。この関係を見えるようにすると、利益がどのように生まれているかを考えやすくなります。
10%値上げすると、何が変わるのか
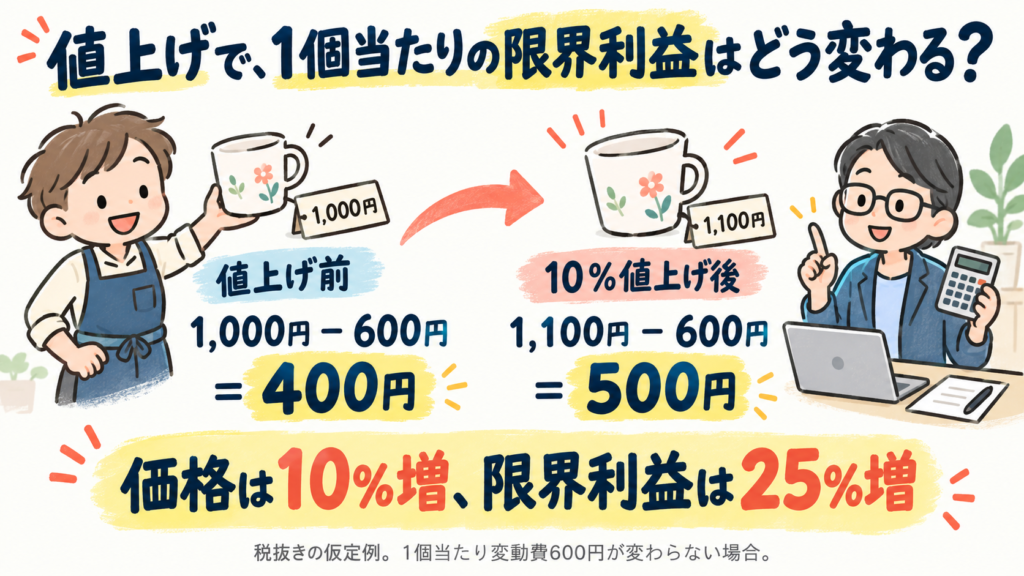
販売価格を10%上げ、1,100円にしたらどうでしょう。1個当たりの変動費が600円のままなら、1個売れるごとの限界利益は400円から500円へ増えます。価格は10%の上昇ですが、1個当たりの限界利益は25%増えています。
ここで、値上げによって販売数が1,000個から800個へ減ったとします。売上は88万円、変動費は48万円。限界利益は40万円です。固定費が月20万円のままなら、残る利益は20万円になります。
この条件では、販売数が20%減っても、値上げ前と同じ利益を維持できます。売上は100万円から88万円へ減っても、利益はどちらも20万円です。
見たいのは、売上が増えたか減ったかだけではありません。価格、数量、変動費、固定費の関係がどう変わったかです。
未来会計図表で、自社の利益構造をシミュレーションする
未来会計図表で会社の利益構造を整理すると、経営の選択肢を数字で比較できます。今回の値上げなら、価格を変えたとき、販売数が減ったとき、それぞれに利益がどう変わるかを確かめます。
そのために大切なのが、前提を明確にすることです。今回の例では「1個当たりの変動費600円」と「固定費総額20万円」を変わらないものとしています。一方、販売価格と販売数は変わります。販売数が減るので、変動費の総額も60万円から48万円へ変わります。
何を変えたシミュレーションなのか。何を変えずに比較しているのか。その違いを明確にして、経営判断の材料にします。
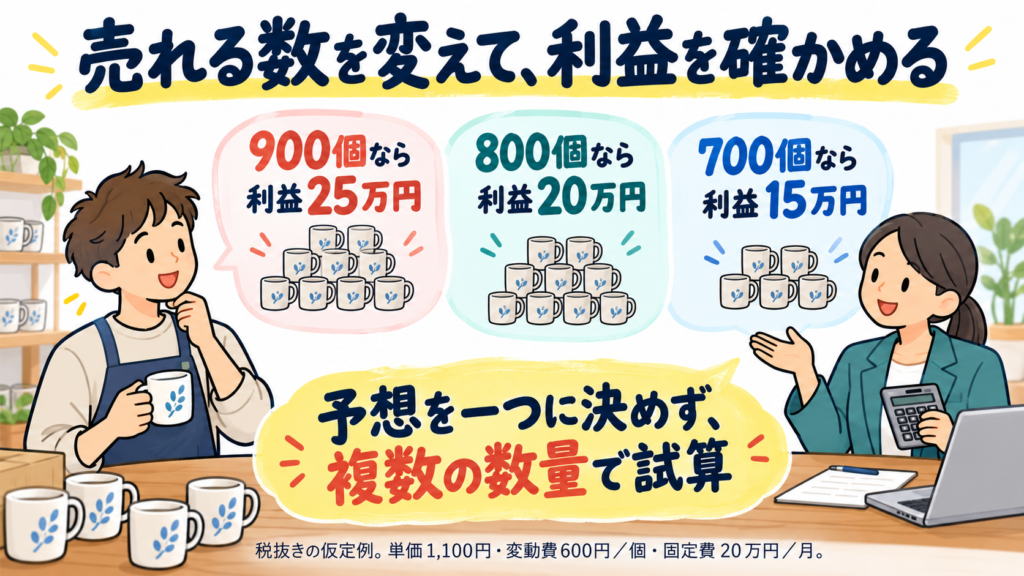
単価1,100円、変動費1個600円、固定費月20万円の条件なら、900個販売できれば利益は25万円、800個なら20万円、700個なら15万円です。一つの見込みだけでなく、販売数がどこまで減ると利益を維持できなくなるかも確かめられます。
値上げ前の利益を維持するために必要な販売数は、次の式で求められます。
今回なら、(20万円+20万円)÷(1,100円-600円)=800個です。
1個当たりの限界利益がプラスであることが前提で、個数に端数が出るときは販売できる単位に切り上げます。
「固定費だから変わらない」で終わらせない
もちろん、固定費と分類したからといって、いつまでも変わらないわけではありません。新たに人を採用する、設備を増やす、店舗を広げる。そうした判断をすれば、固定費の総額も変わります。
1個当たりの変動費も同じです。仕入価格が上がる、販売手数料が売価に比例する、販売数の減少で仕入条件が変わる。このような場合は、600円のままで計算してよいかを見直します。
未来会計図表は、会社の利益構造を俯瞰するための道具です。改善の方向が見えてきたら、実際の費用の内訳や取引条件まで確かめ、どこに手を打つかを具体化していく必要があります。
図表の数字だけで答えを出すのではなく、自社で実際に変わるもの・変わらないものに合わせて、判断の前提を整えることが大切です。
値上げをするべきかを、自社の数字で考える
「10%値上げしても大丈夫」「販売数が減るなら値上げはやめた方がよい」。どちらも、自社の利益構造やお客様の反応を確かめなければ判断できません。
値上げによって、どれくらい販売数が変わると考えるのか。その価格をお客様にどう説明するのか。値上げ後に販売数や費用が想定と違った場合、何を見直すのか。数字と実際の行動をつなげて考えます。
数字で見えてきた条件を、お客様や現場の状況と照らし合わせて、価格をどう変えるかを決めていきます。
まずは主力商品一つについて、今の価格、販売数、変動費、固定費を並べてみてはいかがでしょうか。値上げ前と値上げ後の姿を比べることで、「売れる数が減るのが怖い」という不安を、具体的に確かめるための問いに変えていけるのではないでしょうか。
関連記事