経営の改善は、勘定科目の改善から始まる
 cri-shiga
1.経営計画は「現在地」と「未来像」から始まる
経営計画を立てるとき、まず何から考えるでしょうか。
- 5年後に売上をいくらにしたいか
- 利益をどこまで伸ばしたいか
- どんな会社にしていきたいか
こうした未来を考えることは、もちろん大切です。
ただ、未来を描くだけでは経営計画にはなりません。
経営計画を立てるうえで、まず整理しておきたいことが3つあります。
- 現在地を明確にすること
- 未来像を明確にすること
- 現在地と未来像のGAP(差)を認識すること
たとえば、現在の営業利益が1,000万円で、5年後には3,000万円の利益を残せる会社にしたいとします。
そこには、2,000万円のGAPがあります。
では、その2,000万円を何によって埋めていくのか。
ここから具体的な経営計画が始まります。
2.GAPを「言葉」にすれば経営方針、「数字」にすれば利益計画になる
現在地と未来像のGAPが見えてくると、次に考えるのは、
「その差を、何によって埋めるのか」
ということです。
たとえば、次のような方法が考えられます。
GAPの差を埋めるための方法
- 新しい顧客を増やす
- 商品の単価を上げる
- 原価率を改善する
- 採用を進める
- 一人当たりの生産性を高める
こうした「これから会社として何をしていくのか」を言葉で表現したものが、経営方針です。
そして、その方針を具体的な数字に置き換えていくと、利益計画になっていきます。
「売上を伸ばす」という方針であれば、売上高をいくらまで伸ばすのか。
「原価率を改善する」のであれば、何%から何%にするのか。
「人への投資を増やす」のであれば、人件費をいくらまで増やすのか。
経営方針と利益計画は、別々に存在するものではありません。
現在地と未来像のGAPを、言葉で表現したものが経営方針であり、数字で表現したものが利益計画です。
そう考えると、経営計画と数字の関係も見えやすくなってきます。
3.会社の経済活動は、最後には「勘定科目」になる
では、その利益計画をつくる数字は、どこから生まれているのでしょうか。
会社では毎日、さまざまな経済活動が行われています。
- 商品を仕入れる
- 商品を販売する
- 営業に行く
- 広告を出す
- 社員を採用する
- 研修を行う
- 設備を購入する
- 新しい事業に投資する
一つひとつの活動の裏側には、経営者の判断があり、社員の行動があります。
仮に、ある会社の1か月の経営をすべて文章で表現しようとしたら、どうなるでしょうか。
- 誰がどのお客様を訪問したのか
- どの商品がどれだけ売れたのか
- 何を仕入れたのか
- どんな設備に投資したのか
- どこに人やお金を使ったのか
おそらく、A4用紙で何枚になるか分からないほどの情報量になるはずです。
その膨大な経済活動を、一定のルールによって整理し、数字に置き換えているものが会計です。
そして、そのときに使われるのが勘定科目です。
売上高、仕入高、人件費、広告宣伝費、地代家賃など、一つひとつの経済活動が勘定科目に置き換えられ、最終的にはPL(損益計算書)やBS(貸借対照表)として表現されます。
つまり、PLやBSには、会社で起こった経済活動が数字に変換されて集約されているのです。
4.勘定科目が適切でなければ、現在地を正しく把握できない
ここで問題になるのが、
「どの経営活動を、どの勘定科目で表現するのか」
ということです。
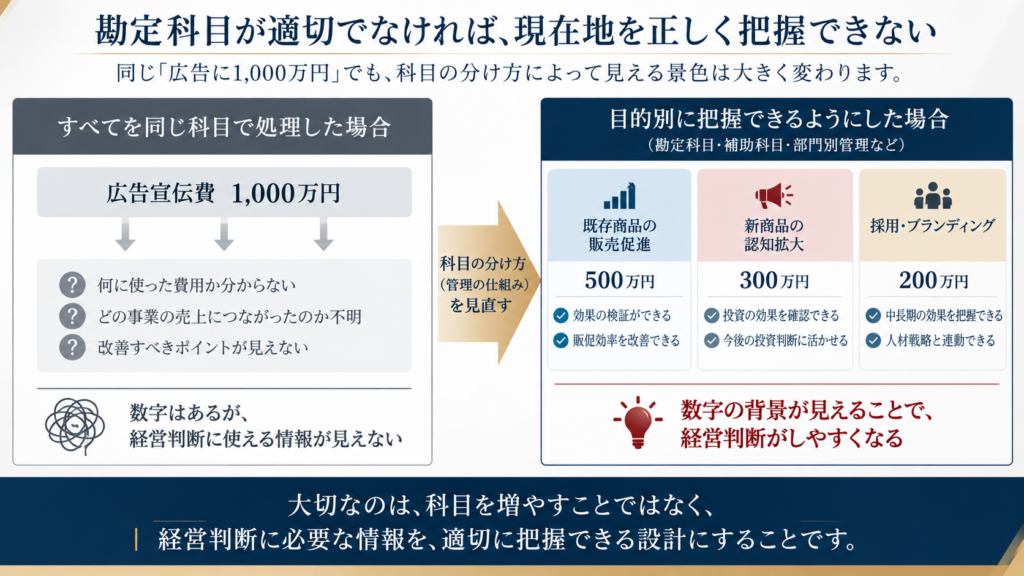
たとえば、会社が広告に年間1,000万円使っていたとします。
決算書を見れば、「広告宣伝費1,000万円」と表示されている。
しかし、その中身を見てみると、
- 既存商品の販売促進に使った費用
- 新商品の認知を広げるための費用
など、目的の異なる支出が含まれているかもしれません。
すべてを同じ科目に入れてしまえば、会計処理としては問題がなくても、経営者が知りたい情報が見えなくなることがあります。
複数の商品や事業を行っている会社で、すべての仕入を一つの「仕入高」で処理している場合も同じです。
会社全体の原価は分かります。
しかし、
- どの商品で利益が出ているのか
- どの事業の原価率が上がっているのか
- どこを改善すれば利益が残るのか
というところまでは分からないかもしれません。
だからといって、勘定科目を細かく増やせばよいわけでもありません。
大切なのは、
「自社の経営を判断するために、どの数字を見たいのか」
という視点です。
そのうえで、「この経営活動は、この科目で見る」と整理しておく。
そうすることで初めて、PLやBSから会社の現在地を読み取れるようになっていきます。
5.経営の改善は、勘定科目の改善から始まる
経営計画というと、どうしても未来を考えることに意識が向きます。
- 5年後にどんな会社にしたいのか
- 売上をどこまで伸ばしたいのか
- どれくらいの利益を残したいのか
もちろん、それらを考えることは必要です。
しかし、未来像をどれだけ明確にしても、現在地が曖昧なままでは、そこまでの道筋を正しく描くことはできません。
現在地と未来像があるから、GAPが分かる。
GAPが分かるから、経営方針が生まれる。
そして、その方針を数字に落とすことで、利益計画になっていきます。
その出発点となる「現在地」を数字で正しく把握するために、勘定科目の設定が大切になります。
一度、自社のPLやBSを見ながら考えてみてください。
「この数字を見れば、自社で何が起きているのか、本当に分かるだろうか」
もし分からないのであれば、数字の読み方だけの問題ではないかもしれません。
会社で行われている経済活動が、経営者が判断できる形で勘定科目に落とし込まれているか。
そこから見直してみる必要があります。
経営を改善するためには、まず現在地を正しく見える状態にする。
そのための第一歩が、自社の経営に合った勘定科目を設定することではないでしょうか。