手形・小切手の交換廃止に向けて、経理は何から確認すればよい?
 cri-shiga
2027年3月31日をもって、電子交換所における手形・小切手の交換が廃止されます。紙の手形を使っている会社では、取引銀行と取引先の対応を確認し、切替の準備を進める必要があります。
電子化で紙を扱う負担が減っても、期日に支払う資金を用意する必要があることは変わりません。手続きと、資金不足に陥らないための経営上の備えを、合わせて考えてみましょう。
まず取引銀行の期限と、対象になる取引を確認する
金融機関によって、手形帳等の発行や振出、取立の取扱期限は異なります。交換廃止の日だけを見て判断せず、自社の銀行の案内と、今後の支払・受取の予定を照合します。
取引先ごとに、現在の方法、金額、期日、切替後の方法を整理しましょう。振込やでんさいなど、相手が対応できる方法を話し合い、切替後の入出金日も資金繰りの予定へ反映します。
紙のリスクと、支払不能のリスクを分ける
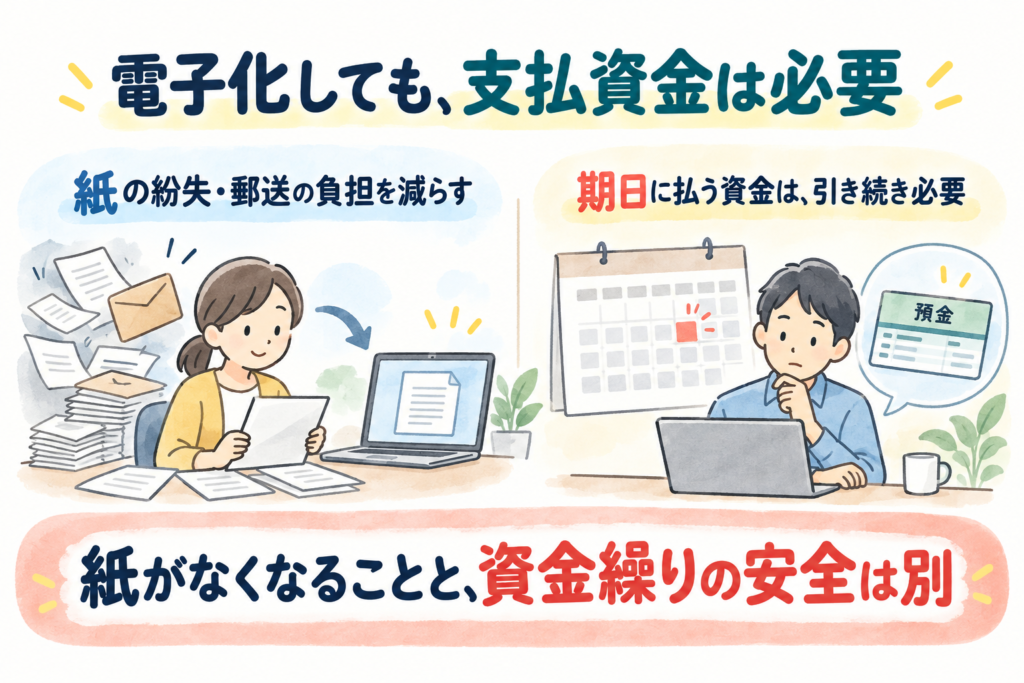
電子化には、紙の紛失・盗難のリスクや、郵送・保管などの負担を減らす利点があります。一方で、支払期日に資金が不足する危険までなくなるわけではありません。
でんさいにも支払不能処分制度があり、資金不足など所定の事由による支払不能が6か月以内に2回起きると、2年間、参加金融機関との貸出取引や、でんさいの債務者としての利用が停止されます。手形とは別の制度ですが、取引停止につながる重大なリスクがある点は共通します。
切替先の名称だけで、安心と考えない
取引停止処分は資金調達や取引の継続を著しく難しくし、実質的な倒産につながりかねない危険です。紙がなくなったことと、会社の資金繰りが安全になったことを混同しないことが大切です。
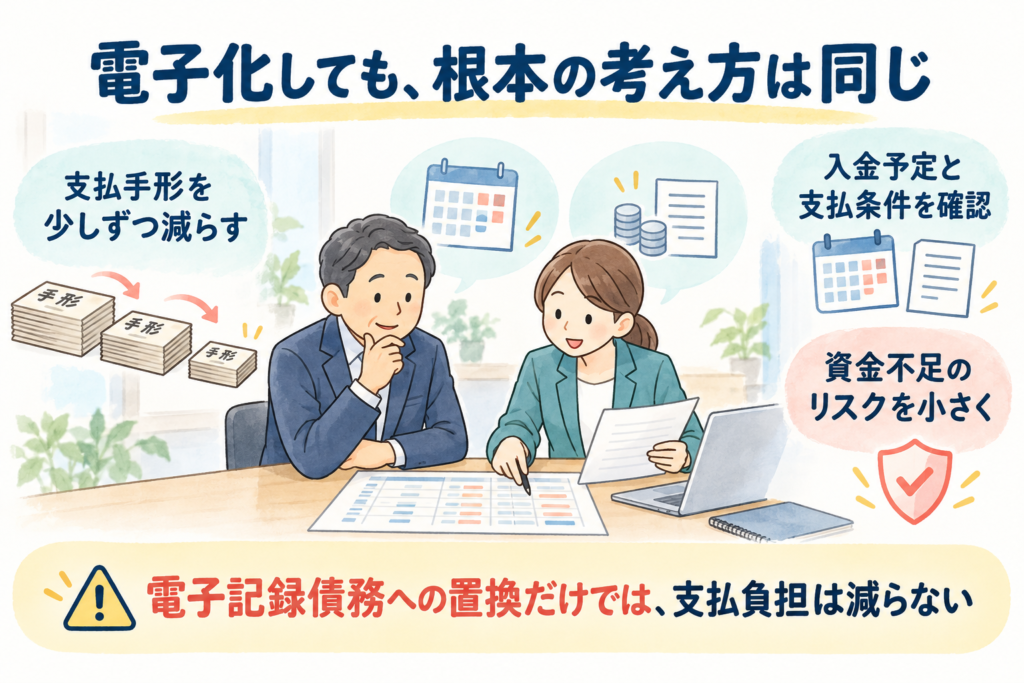
手形の残高が減っても、同じ負担が電子記録債務へ移っただけなら、支払いに必要な資金は減りません。切替後も、期日ごとの支払額と、それに充てる入金を確認します。なお、振込へ切り替える場合には、でんさいの取引停止制度がそのまま適用されるわけではありません。
電子化しても、支払手形を少しずつ減らす考え方は変わらない
中央総研では、会社にとって怖い資金不足や不渡りにつながる危険を減らすため、毎月少しずつでも、支払手形という勘定科目の残高を小さくする努力が重要だと考えています。電子化しても、この根本の考え方は変わりません。
ただし、手元資金の準備なしに支払日を早めると、かえって資金繰りを圧迫します。回収予定や支払条件を確かめながら、どの取引から見直せるかを経営者と話し合い、無理なく進めます。
紙をなくすだけで終わらず、支払いが詰まる危険そのものを少しずつ減らす。その視点を、今回の電子化の準備から日々の経営へつなげていきます。
利益が出ているのにお金が残らない7つの理由
決算書を見るとしっかり「利益」は出ているはずなのに、なぜか銀行口座の残高は増えていない……。経営者であれば、一度はこのような冷や汗をかくような疑問を抱いたことが…
 税理士法人中央総研