銀行は決算書のどこを見ている? 融資相談で社長が説明したい数字
 cri-shiga
数字の裏にある会社と社長の行動を、説明と資料で伝える
融資相談で決算書を渡しても、その数字が生まれた背景まで伝わっているでしょうか。会社や社長がどのように動き、何を変えたかは、決算書だけでは十分に見えないことがあります。
数字の裏にある会社の情報を、金融機関が理解し、判断できる形で伝える。そのための説明と資料を考えてみます。
数字の増減と、会社の行動をつなぐ
同じ売上増でも、新規顧客を開拓したのか、既存のお客様からの受注が増えたのか、値上げをしたのかで背景は違います。利益減も、仕入価格の上昇なのか、将来に備えた採用や教育なのかを分けて説明する必要があります。
金融機関が事業を理解するには、数字に加えて、その背景となる実態や将来の見通しも重要です。審査の方法や重み付けは異なりますが、数字の理由を説明できる準備はしておきたいところです。
社長が何を考え、何をしたかを伝える
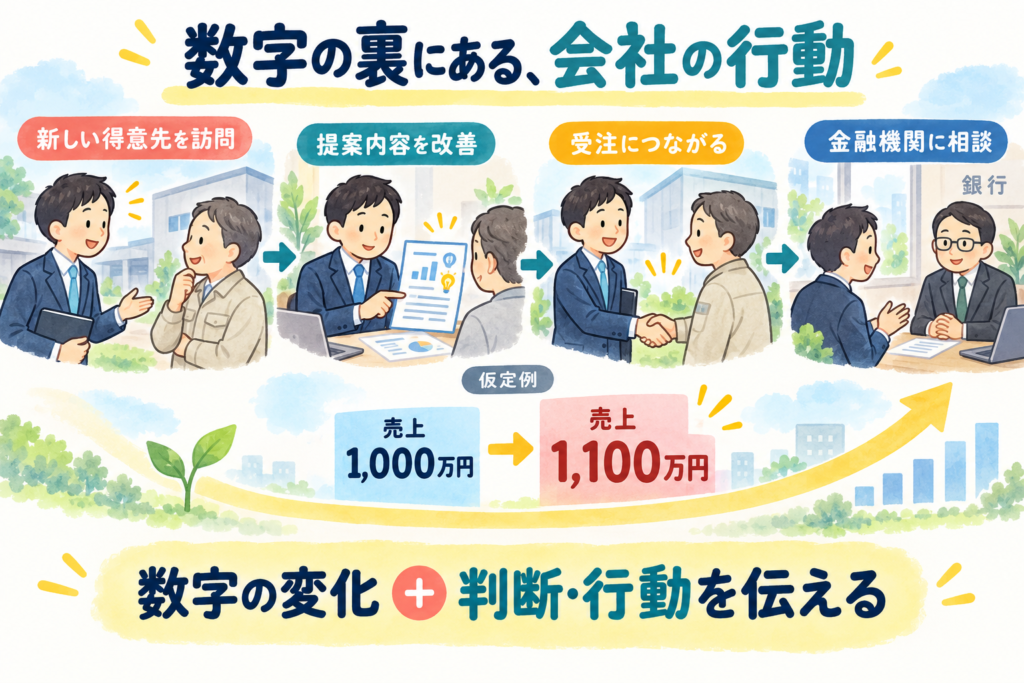
「売上が伸びました」だけで終わらず、何を課題と捉え、どのような判断をし、誰が何を変えたかを整理します。
例えば、社長が新しい得意先を訪問し、提案内容を変え、その結果として受注が増えた。これは仮の例ですが、こうした行動と結果のつながりが分かれば、数字の背景を説明しやすくなります。
結果の数字だけでなく、そこへ至る判断と行動を伝えることが大切です。
過去の結果と、これからの見込みを分ける
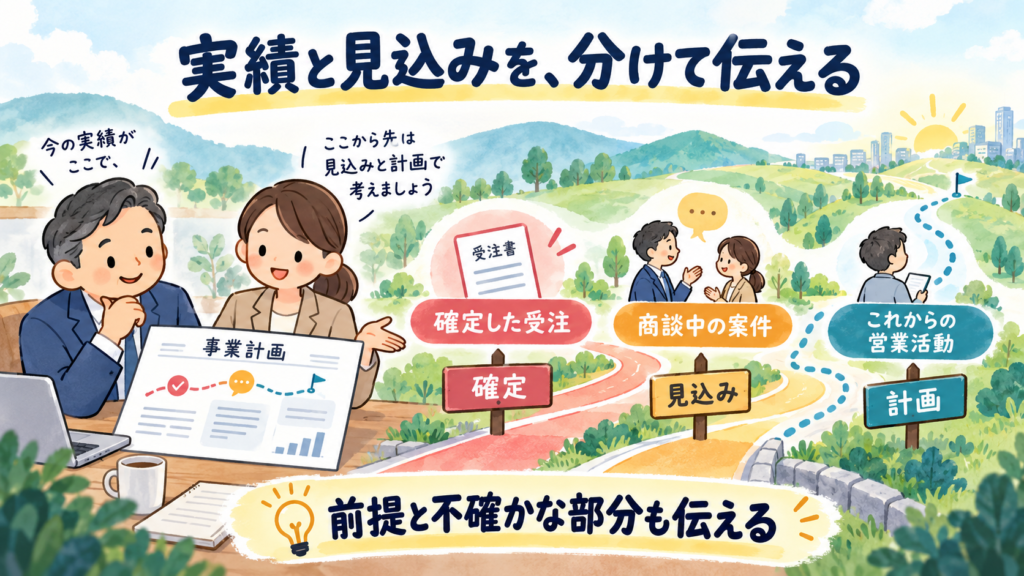
今後の売上増を説明する場合は、すでに確定した受注と、商談中の案件、これから取り組む営業活動を区別します。見込みを実績のように扱わず、前提と不確実な部分も伝えます。
資金の使い道、支払いや回収の時期、既存借入の返済も整理しましょう。入金の遅れや計画割れの場合も考え、利益をそのまま返済できる現金と見なさないことが必要です。
数字と行動を、資料の中でもつなげる
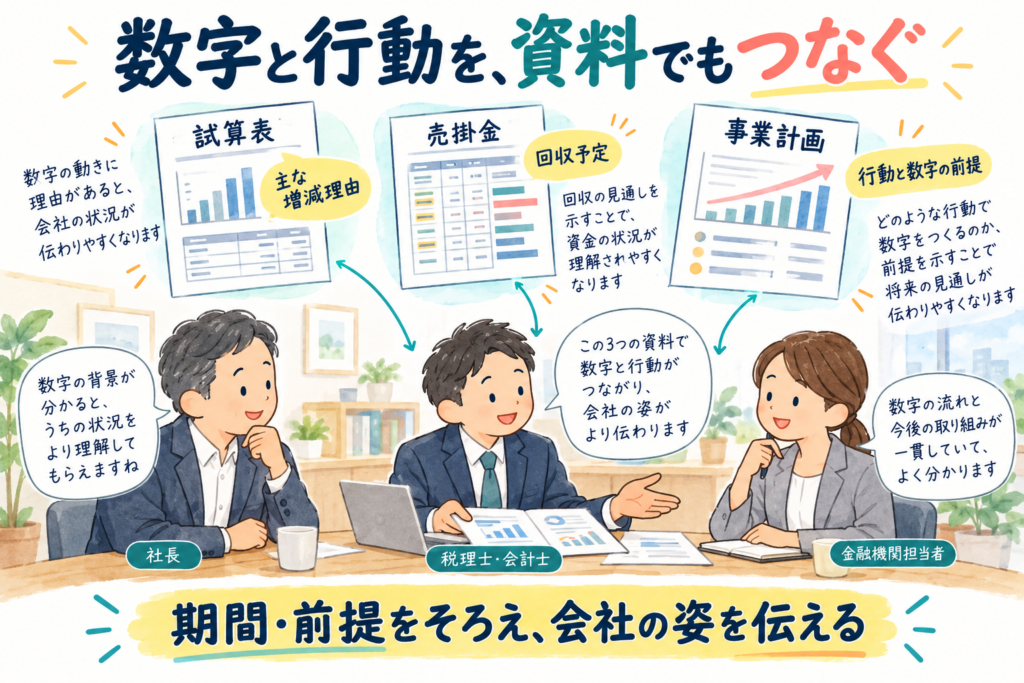
試算表には主な増減理由、売掛金には回収予定、事業計画には取り組む行動と数字の前提を添える。資料同士で期間や前提を揃え、説明との食い違いをなくします。
日本政策金融公庫でも、決算書等に加え、必要に応じて最近の試算表や設備の見積書などが案内されています。書類を増やすことより、相談先が会社を理解するために必要な情報を整理することが大切です。
数字の裏にある会社の姿が伝わるようにする
中央総研では、数字の裏にある会社や社長の行動を確かめ、金融機関の担当者に伝わる説明と資料を整えることを大切にしています。
数字を良く見せるためではなく、会社の実態と、これからの取り組みを正しく理解してもらうための支援です。
まず一つの数字を選び、「なぜ変わったか」「社長や会社が何をしたか」「今後どう動くか」を並べてみてはいかがでしょうか。なお、説明や資料の整備が融資承認を保証するものではありません。
「金利のある時代」の経営計画
― 経営環境が変わる今、未来から逆算して会社をつくる ― 1.長期金利3%が示している「経営の前提」の変化 日本の長期金利が3%台に入ったというニュースが報じられました…
 税理士法人中央総研