新しい機械を入れる前に、なぜ「今」必要なのかを考える
 cri-shiga
性能のよい機械を見つけると、導入後の便利さに期待が膨らみます。しかし、設備投資の判断では、その機械がよいかに加え、「なぜ今、会社に必要なのか」を考えることが欠かせません。
投資をした後に会社がどう変わるか。その絵を描き、タイミングと合わせて判断する。購入代金や性能を比べる前に、整理したいことがあります。
設備を入れた後の会社の姿を描く
生産できる量が増えるなら、その分をどのお客様へ売るのか。作業時間が短くなるなら、生まれた時間をどんな仕事に使うのか。品質や納期が改善するなら、お客様にどんな価値を届けられるのかを具体的にします。
「効率が上がる」「売上が増える」という言葉だけでは、投資の効果を判断できません。現場の仕事、営業の動き、人の配置まで、導入前と導入後を並べて考えます。
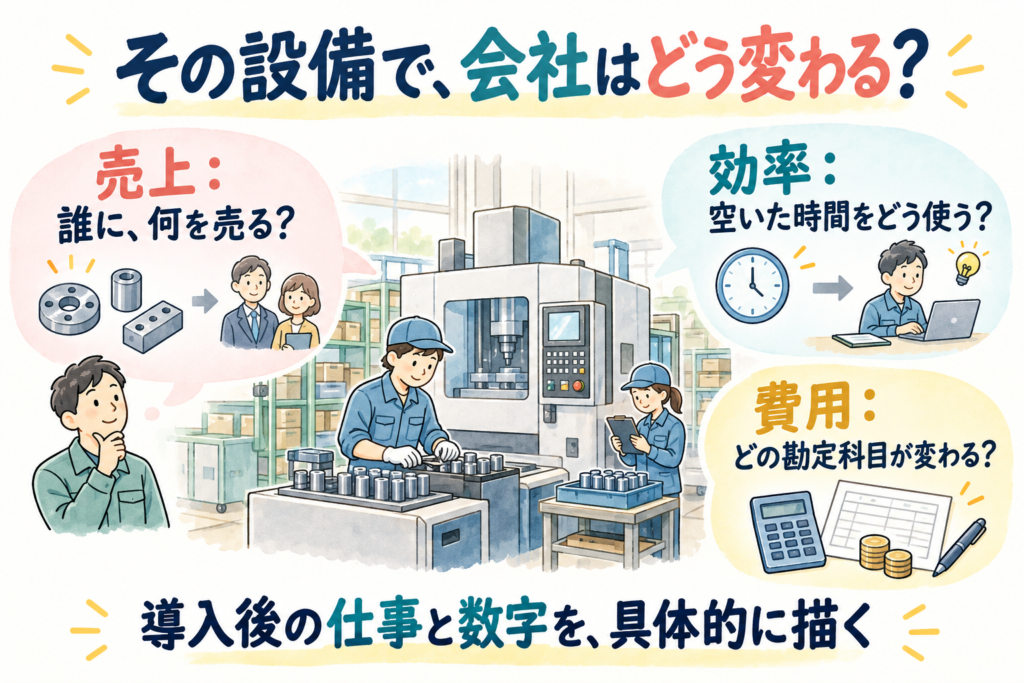
描いた変化を、勘定科目と数字につなげる
売上が増える一方で、材料費や電気代はどうなるか。人件費や外注費、修繕費、減価償却費にはどんな変化があるか。どの勘定科目が、いつ、どれだけ動くかを整理してシミュレーションします。
作業時間が減っても、すぐ人件費が減るとは限りません。余った時間で別の仕事を増やせるのか、残業を減らせるのかなど、実際の行動へ置き換えて確かめます。
設備の性能を、そのまま会社の利益と見なさない。売上・効率・費用の変化をつなぎ、支払いと借入返済を含む資金の動きも別に確認します。
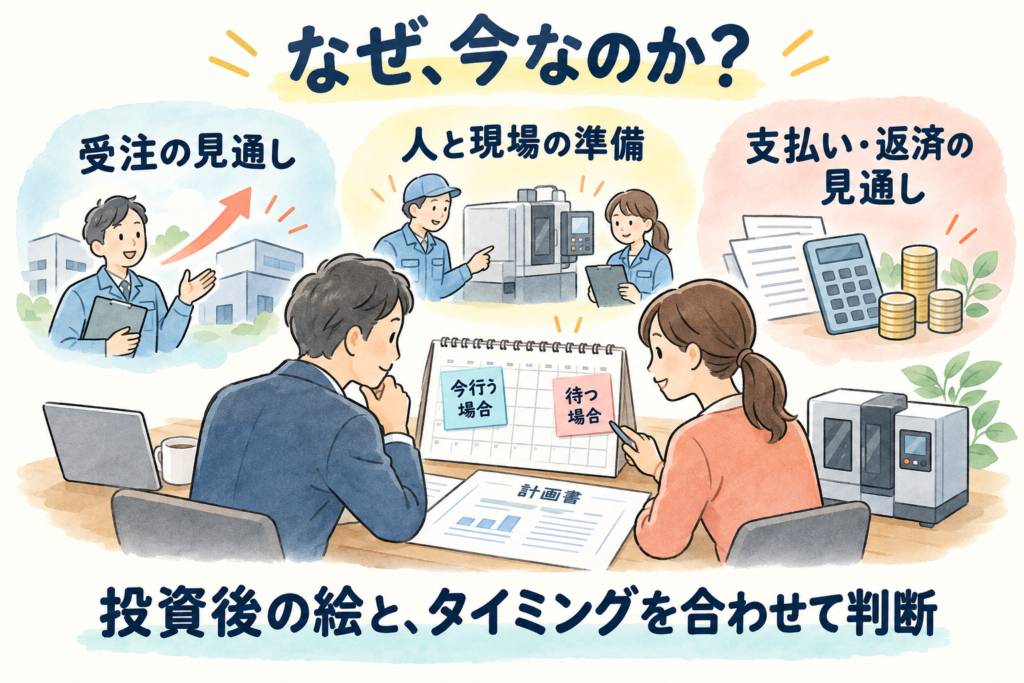
「なぜ今か」を、受注と現場の準備から確かめる
同じ設備でも、受注が見えているときと、まだ販売先が決まっていないときでは判断が違います。操作できる人の確保、稼働までの準備、手元資金など、今その投資を生かせる条件がそろっているかを見ます。
「天の時」という見方があるように、投資ではタイミングも大切です。ただし、好機という感覚だけで決めるのではなく、今行う理由と、待った場合にどうなるかを言葉と数字で整理します。
経営者と、投資後の絵と時期を一緒に考える
中央総研では、設備投資によって売上や効率、勘定科目がどう変わるかを経営者と描き、なぜ今行う必要があるのかを話し合うことを大切にしています。
期待した受注や効率改善がすぐに実現しない場合も想定し、計画との差を確かめる時期を決めておきます。購入するかどうかだけで終わらず、その設備を生かす行動まで考えます。
投資後の会社の姿を描き、「今である理由」を確かめる。設備の購入を、これからの会社をつくる判断として考えてみてはいかがでしょうか。
利益が出ているのにお金が残らない7つの理由
決算書を見るとしっかり「利益」は出ているはずなのに、なぜか銀行口座の残高は増えていない……。経営者であれば、一度はこのような冷や汗をかくような疑問を抱いたことが…
 税理士法人中央総研