売上目標は達成したのに、粗利益が足りないのはなぜ?
 cri-shiga
売上目標は達成した。それなのに、予定していた粗利益が残っていない。そんなときは、売上の合計だけでなく、「何が、どの割合で売れたか」を確かめてみる必要があります。
同じ売上でも、商品の組み合わせが変われば、会社に残る粗利益額は変わります。粗利益が不足した理由を見つけ、次の販売計画へつなげてみましょう。
同じ1,000万円でも、粗利益は同じにならない
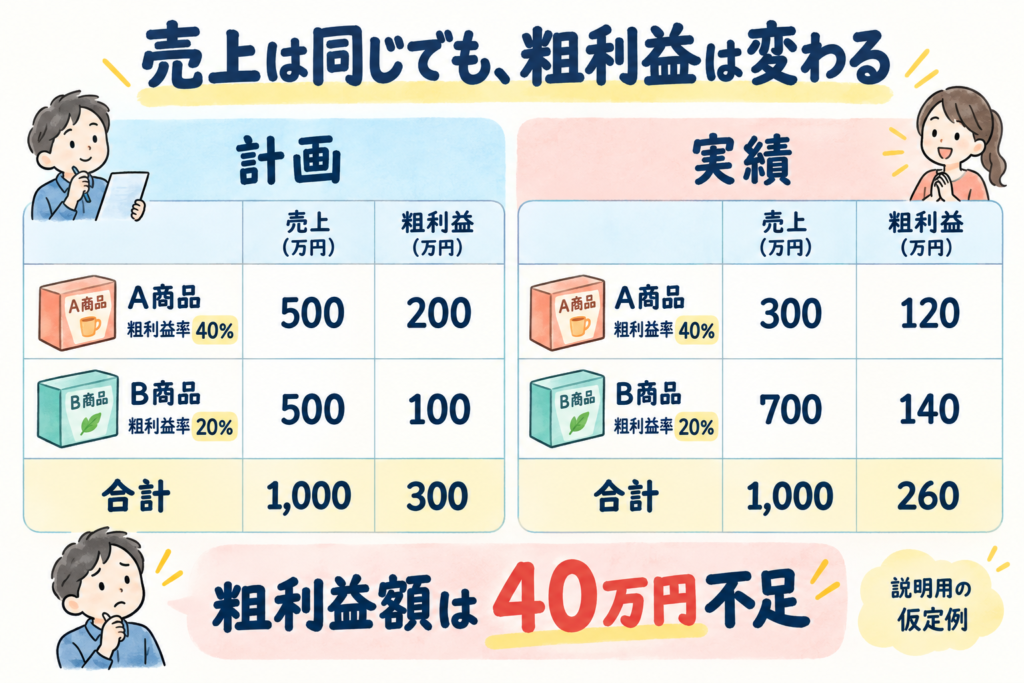
粗利益率40%のA商品と、20%のB商品があると仮定します。両方を500万円ずつ売る計画なら、売上は合計1,000万円、粗利益は200万円と100万円で合計300万円です。
ところが、実際にはA商品が300万円、B商品が700万円売れた場合、売上は同じ1,000万円でも、粗利益は120万円と140万円で260万円になります。価格や原価率が変わらなくても、商品の構成が変わるだけで40万円の差が生まれます。いずれも説明用の仮定例です。
商品別の売上と粗利益を、計画と並べる
最初から細かい商品すべてを集計する必要はありません。主な商品やサービスの区分ごとに、計画と実績の売上、粗利益額、粗利益率を並べるところから始められます。
仕入れや原価の計上時期がずれていると、比較を誤ることもあります。数字の条件をそろえたうえで、価格・数量・原価・商品の構成のうち、何が変わったのかを分けて確かめます。
どの商品で、なぜ、いくら足りなくなったかを見つける。会社全体の率だけでは分からない、次に変える行動が見えてきます。
翌月の販売計画を、商品ごとの行動に変える
例えば、A商品が予定より売れなかったなら、お客様の需要が変わったのか、提案先や伝え方が合っていなかったのかを確認します。単に「A商品をもっと売る」で終わらせず、誰に何を提案するかまで考えます。
粗利益額の不足を、売上目標への上乗せだけで埋めようとしないことも大切です。お客様に必要とされる商品と、自社が提供できる体制を踏まえ、商品の組み合わせや販売の進め方を見直します。
結論は、粗利益額と固定費を合わせて利益を考えること
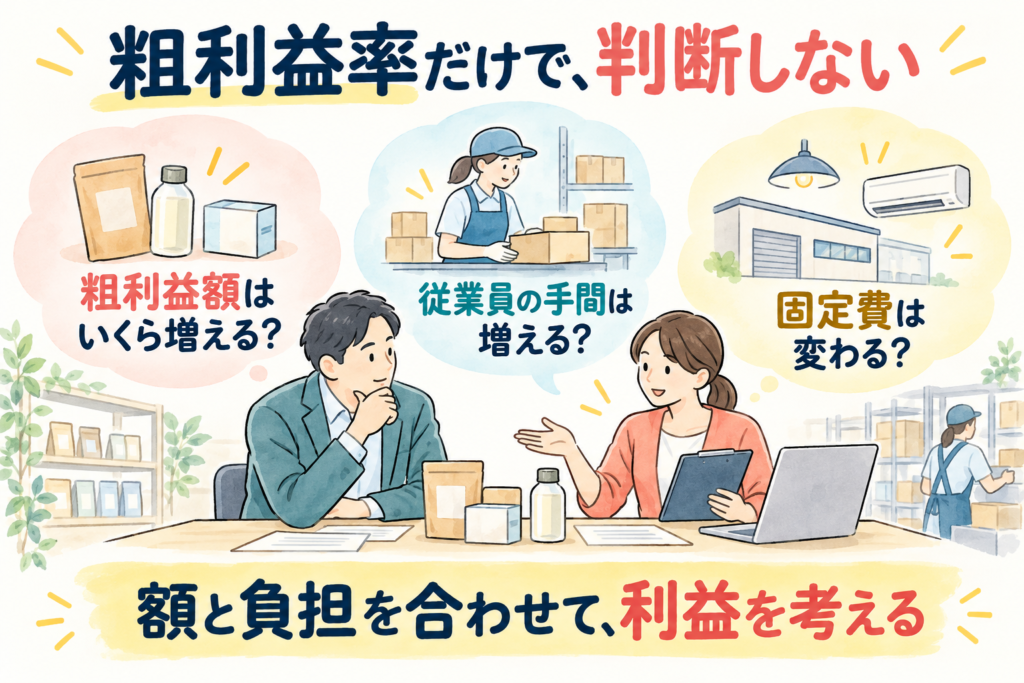
中央総研では、粗利益率を大事な指標の一つとしながらも、粗利益額をどう確保するかを重視しています。率の低い商品でも、従業員の手をあまり煩わせず、固定費を増やさずに売れるなら、粗利益額と利益を増やせる可能性があります。
その判断を未来会計図表に落とし込み、変動費と固定費に分け、売れ方が変わったときに何が変わり、何が変わらないかを確認します。追加の対応や設備が必要なら、その負担も含めて考えます。
売上目標を達成したかだけでなく、必要な粗利益額を確保できたか。そして固定費と合わせて、どれだけ利益を残せるか。その視点から、次の販売計画をつくっていきます。
「外注費は少ない方がいい」は本当か?
―取適法をきっかけに考える、中小企業の外注政策― 目次CLOSE 1. 「取適法」をきっかけに、外注先との関係を考える 2. 「外注費を減らす=経営改善」なのか 3. 粗利益率が…
 税理士法人中央総研
経営の改善は、勘定科目の改善から始まる
1.経営計画は「現在地」と「未来像」から始まる 経営計画を立てるとき、まず何から考えるでしょうか。 5年後に売上をいくらにしたいか 利益をどこまで伸ばしたいか どん…