一番大きなお客様の注文が半分になったら?
 cri-shiga
ー得意先別の数字から、これからの会社のつくり方を考えるー
「売上は順調だから大丈夫」。そう思っていても、売上の多くを一社のお客様に支えていただいている会社では、その一社の変化が会社全体に大きく影響します。
売上が一番大きなお客様の注文が半分になったとき、利益はどれだけ残るでしょうか。この問いから、得意先別の数字と、これからの経営の打ち手を考えてみます。
売上が20%減ると、利益も20%減るだけ?
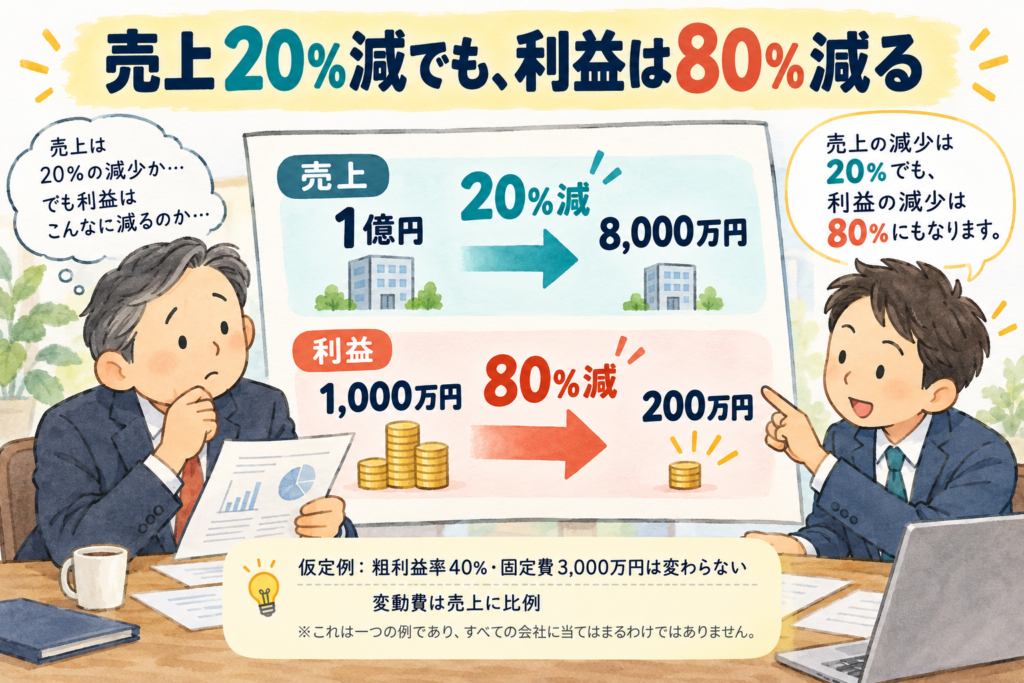
年間売上1億円のうち、A社向けが4,000万円の会社を考えます。A社の注文が半分(2,000万円)になり、ほかの売上が変わらなければ、全体の売上は8,000万円となり、20%減ります。
ここで、粗利益率は一律40%、年間固定費が3,000万円と仮定します。すると、もとの粗利益は4,000万円、利益は1,000万円。売上が8,000万円になると、粗利益は3,200万円、利益は200万円になります。
つまり、売上の減少は20%でも、利益は80%減る計算になります。(下図参照)
これは変動費が売上に比例し、粗利益率と固定費が変わらない仮定例です。実際には得意先ごとの採算や費用の動きを踏まえた試算が必要です。
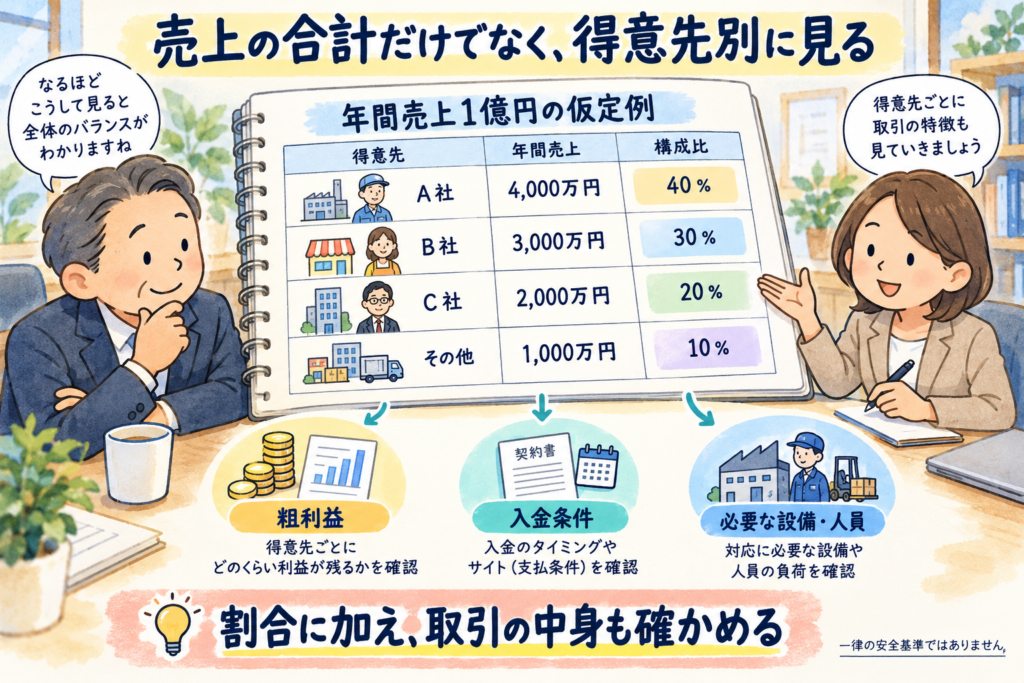
最初に作るのは、得意先別の売上一覧
まずは直近1年の売上を得意先別に集計し、金額の大きい順に並べ、全体に占める割合を出してみましょう。前年と比べれば、売上の伸びが一社に集中していないかも見えてきます。
次に、主なお客様について、粗利益、入金条件、その取引のための設備や人員を確認します。売上が大きいことと、利益や資金繰りへの貢献が大きいことは、必ずしも同じではありません。
「一社何%なら安全」と一律に決めるのではなく、注文が減った場合に自社がどこまで対応できるかを確かめることが出発点です。
今のお客様を大切にしながら、次のお客様を考える
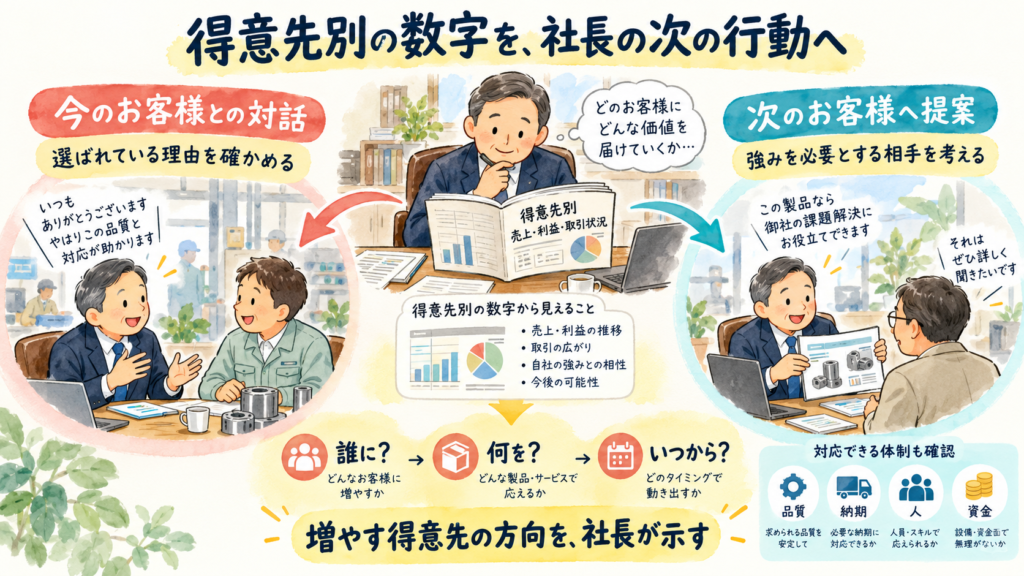
偏りに気づいたからといって、大きなお客様との取引を減らすことが目的ではありません。そのお客様に選ばれている理由は、自社の強みを知る手掛かりです。
社長自身がお客様と話し、これから必要とされる仕事や、相手の事業の変化を確かめる。そのうえで、自社の強みを必要としている別のお客様や市場はないかを考えます。
既存のお客様との関係を深めることと、次の得意先を育てることを、並行して進めます。新規開拓を現場への「もっと売ってほしい」だけで終わらせず、どんなお客様を増やすかを社長が示すことが大切です。
分析した数字を、社長の次の行動につなげる
得意先別の数字を確認したら、「どのお客様との対話を深めるか」「どんなお客様へ提案するか」「いつから動くか」まで決めてみましょう。取引先の数だけを増やすのではなく、自社が力を発揮できる相手を考えます。
新しい受注を取りに行く場合は、対応する人員や生産能力、必要な資金も確認します。売上が増えても、品質や納期に無理が出る計画では続きません。
得意先構成を見る目的は、偏りを指摘することではなく、会社をどのようにつくっていくかを決めることです。売上が順調なうちに、次の一手を考えてみてはいかがでしょうか。
関連記事
お客様が本当に欲しいものは何だろう
―「まちゼミ」から考えるお客様目線の経営― 目次CLOSE 1. お店の人が「先生」になる、まちゼミ 2. 自社の「当たり前」は、お客様の「知りたい」かもしれない 3. 「売りた…
 税理士法人中央総研