節税のために100万円使うと、手元のお金は増える?
 cri-shiga
現預金を残しながら、会社の未来に必要なお金を使う
決算が近づくと、利益や納税額の見込みが気になります。しかし、「税金を減らすために何か買う」という順番で考えてしまうと、会社に必要のない支出まで増やしかねません。
まず大切にしたいのは、会社に現預金をしっかりと残すこと。そのうえで、会社に必要な支出と、将来の売上をつくるためのお金の使い道を考えることです。
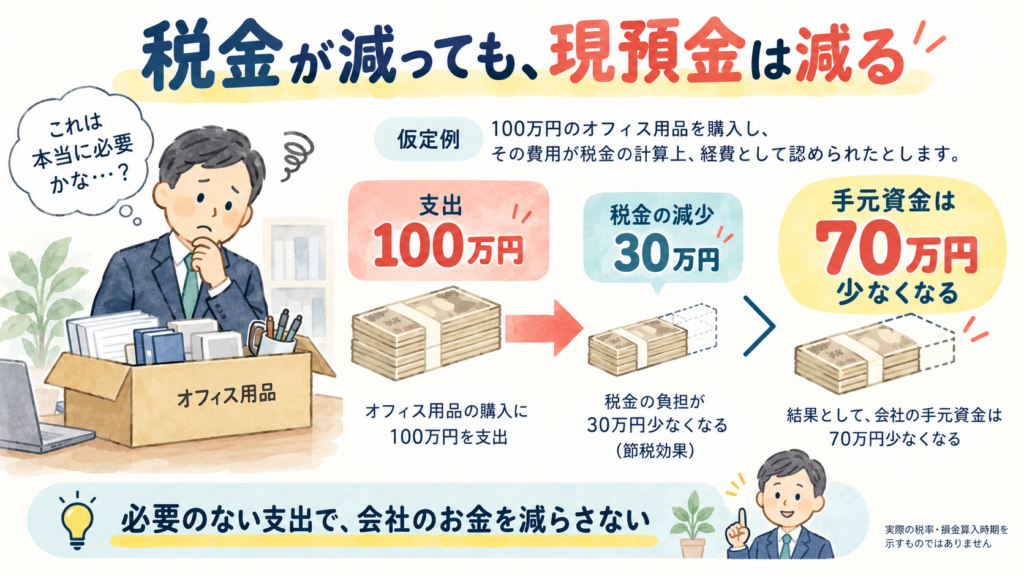
税金が減っても、会社の現預金は減る
例えば、100万円の支出が全額その期の損金になり、その結果、税金が30万円減ると仮定します。使わなかった場合と比べると、会社の手元資金は差し引き70万円少なくなります。これは考え方を示す例で、実際の税率や損金算入時期を示すものではありません。
その支出が会社に必要なものなら意味があります。しかし、使う予定のない物や、必要性の低い物を買っただけなら、税金と一緒に会社のお金も減らしたことになります。
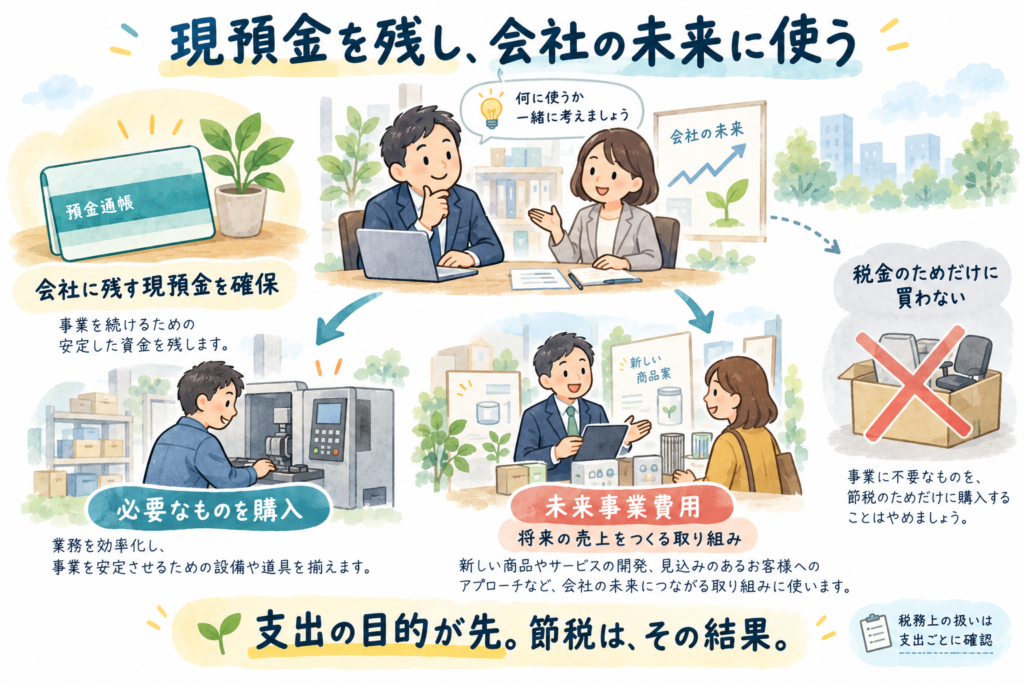
現預金が残っていれば、日々の支払いにも、次の事業のチャンスにも備えられます。税負担を減らすことだけを目的に、その余力を失わないことが大切です。
必要なものを、必要な理由で購入する
一方で、お金を残すために、必要な支出まで止めればよいわけではありません。もともと購入する必要があるものなら、資金に余裕のある今、前倒しで購入するという判断もあります。
確認したいのは、「税金が減らなくても必要か」「今、購入する意味があるか」ということです。購入した後の給与・仕入れ・納税・借入返済まで見通し、会社に残す資金とのバランスを考えます。
なお、購入や支払いを前倒ししても、全額がその期の損金になるとは限りません。税務上の扱いや、事業で使い始める時期も確認が必要です。
将来の売上をつくる「未来事業費用」を考える
今すぐの売上にはならなくても、これからの売上をつくるために必要なお金があります。例えば、新しいお客様に自社を知ってもらう活動や、新しい商品・サービスを形にする取り組みなどです。
こうした未来事業費用は、「何のために使うか」「どのように将来の売上へつなげるか」を考えて検討します。使うこと自体が目的にならないよう、取り組む内容と、効果を確かめる時期も整理しておきましょう。
会社の未来に必要なお金を使い、その支出が結果として節税にもつながる。支出の目的が先にあり、税金への影響はその後に考えるという順番です。税務上の扱いは、支出の内容ごとに確かめます。
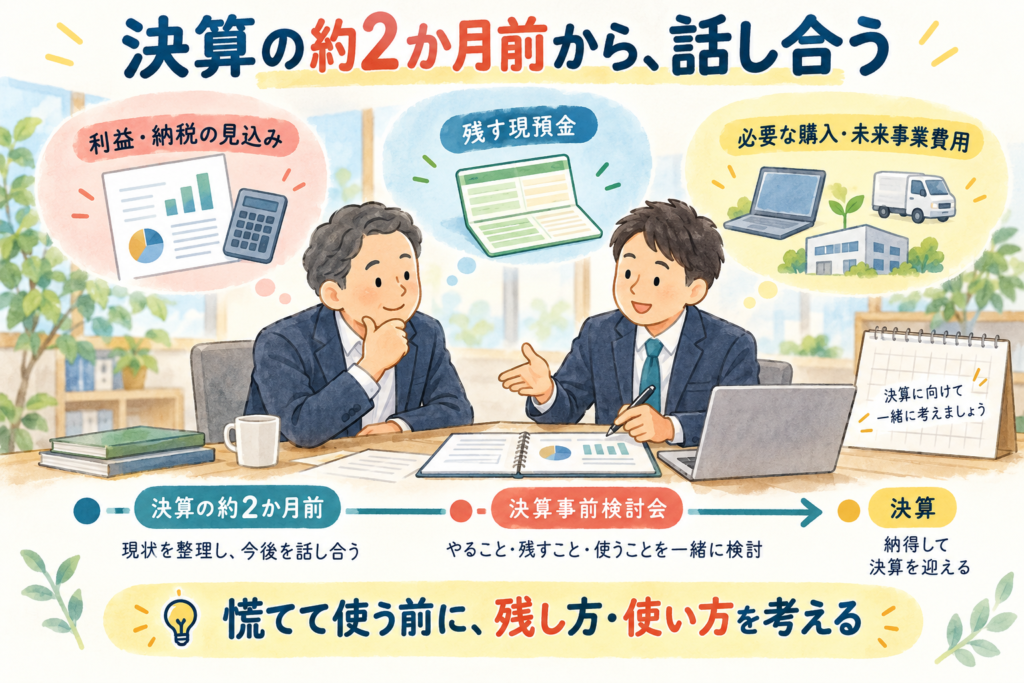
決算の約2か月前から、お金の残し方・使い方を話し合う
中央総研では、決算の2か月前前後に行う「決算事前検討会」で、こうしたお金の残し方と使い方を話し合っています。
利益や納税の見込みを確認し、会社にどれだけの現預金を残すか、必要な購入を前倒しするか、未来事業費用として何に取り組むかを考えます。決算間際に慌てて支出を決める前に、検討する時間を持つことが大切です。
税金をいくら減らせたかだけでなく、現預金と、次の売上につながる取り組みを会社にどう残すか。その視点から、決算前のお金の使い道を見直してみてはいかがでしょうか。
参考資料
関連記事
利益が出ているのにお金が残らない7つの理由
決算書を見るとしっかり「利益」は出ているはずなのに、なぜか銀行口座の残高は増えていない……。経営者であれば、一度はこのような冷や汗をかくような疑問を抱いたことが…
 税理士法人中央総研